古兰协议:拆解AI与国库伪装下的资金盘真相
古兰协议宣称通过AI驱动和国库债券实现高收益,实则复刻Olympus DAO模式并叠加层级分润。其承诺的79143%年化复利缺乏真实造血能力,本质是借新还旧的庞氏骗局。
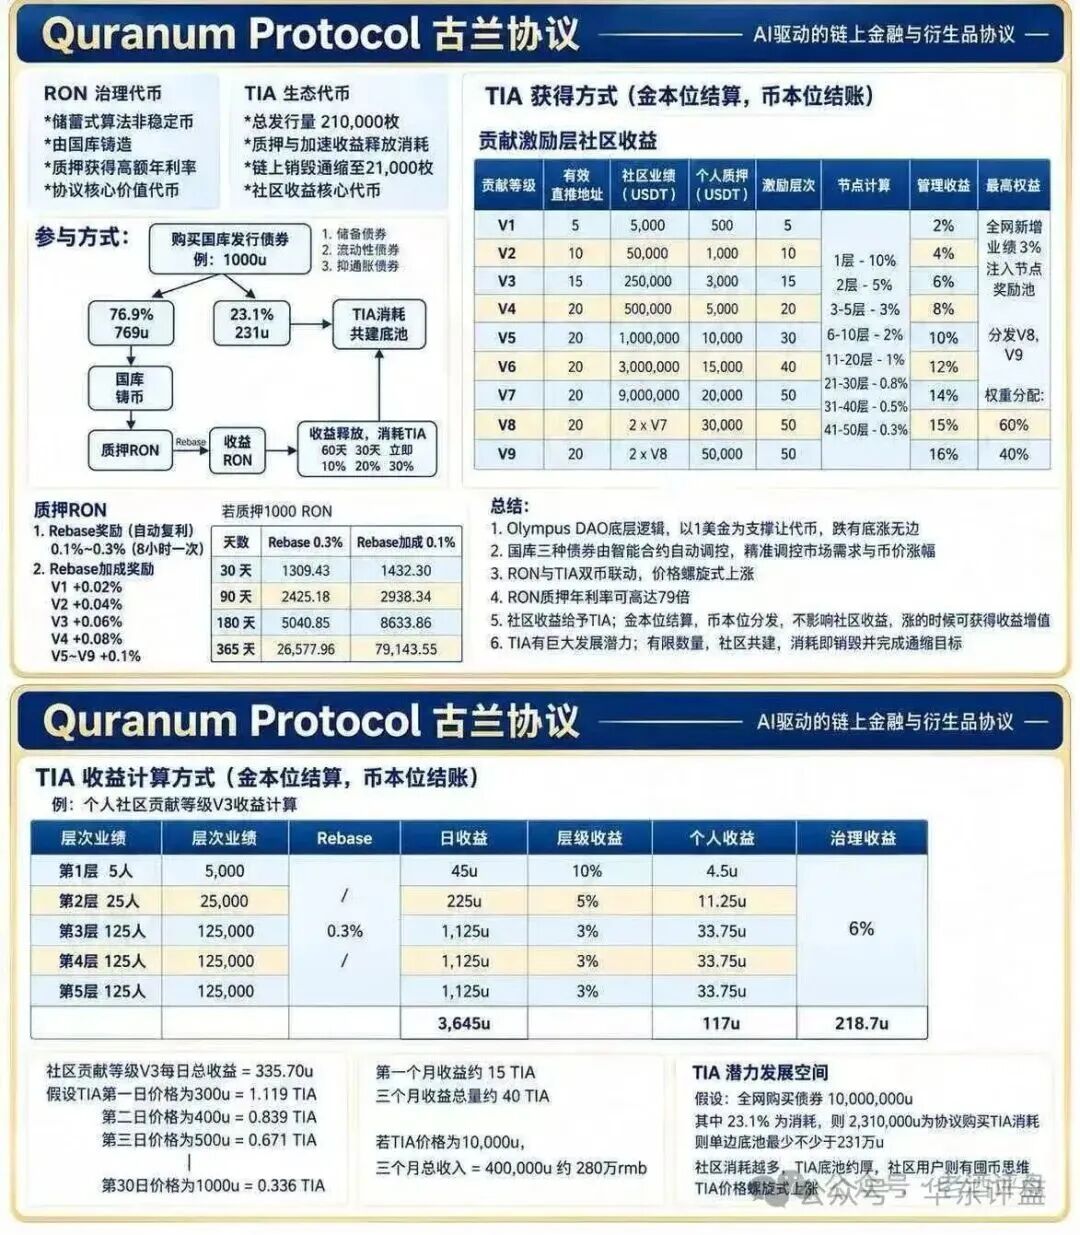
在2026年的加密货币市场中,如果一个项目宣称既能提供“跌有底”的安全保障,又能实现“涨无边”的财富增值,并在海报上醒目地标注“质押1000个代币,365天后变成79,143个”,理性的投资者首先应当警惕而非兴奋。古兰协议(Quranum Protocol)正是这样一个典型案例,它披着AI驱动和DAO自治的外衣,将复杂的金融术语堆砌成认知壁垒,试图掩盖其作为高息资金盘的本质。看懂古兰协议的运作逻辑,有助于我们识破过去五年中绝大多数类似DeFi项目的底牌。 古兰协议对外构建了一套看似无懈可击的叙事体系,核心围绕RON治理代币与TIA生态激励代币展开。在机制设计上,它几乎全盘复刻了2021年Olympus DAO的模式:用户需使用USDT购买国库债券以换取RON,随后通过质押RON获得Rebase复利奖励,并宣称由国库托底以确保本金安全。然而,在这层光鲜的技术外壳之下,隐藏着从V1V9的严密层级表,其中直推人数和社区业绩层层嵌套,底部甚至用英文清晰标注了“DIRECT INVITATION REWARD | 3%”的直推奖励。这种将传统传销层级结构嵌入DeFi机制的做法,是其最危险的信号。 该项目之所以能吸引大量关注,在于其精准迎合了人性中对财富快速增值的渴望以及对复杂技术的敬畏心理。首先,它利用数学公式制造了畸高的复利幻觉,79,143%的年化收益率具有极强的视觉冲击力;其次,引入“国库债券”概念,营造出一种有底层资产背书、本金安全的错觉,以此抚慰投资者的风险焦虑;最后,通过AI驱动、五大节点等级以及三期递减折扣等专业术语,构建出极致的体系感。当这些概念扑面而来时,许多投资者因无法完全理解而误以为这是某种深奥的创新,从而在困惑中交出了本金。 然而,剥离掉这些华丽的包装,古兰协议存在三个无法回避的结构性漏洞。首先是造血能力的绝对真空。与原版Olympus DAO至少逻辑自洽不同,古兰协议在V1-V9层级分润和3%直推奖励的压力下,闭环的收入端被彻底替换。其Rebase奖励和层级收益并非来自外部利润或真实的经济活动,而是完全依赖于新参与者购买节点的本金。这意味着,一旦新资金流入放缓,系统就会陷入纯粹的存量博弈,所有高额分红本质上都是投资者本金的左手倒右手。 其次,项目方利用反方向的通胀和8小时复利的数学魔术来掩盖真相。海报中“1000变79143”的神话,源自一年1095次的高频复利计算。项目方巧妙地将代币数量的膨胀偷换概念为财富的增值,却刻意隐瞒了无限增发必然导致单价暴跌的事实。没有任何真实的生产活动能够支撑一年80倍的财富创造,这种高频通胀只是稀释数字的障眼法。当资金减速引发砸盘时,Rebase发给投资者的并非利息,而是一张张价值不断缩水的“面包券”。 第三个致命缺陷在于中心化控制的暗箱操作。尽管项目标榜DAO自治,但据原文披露,相关域名的WHOIS信息使用了付费隐藏服务,并被安全机构标记为所有者隐藏身份。一个不愿公开身份的团队,配合层级分润的结构,使得所谓的去中心化治理在实际操作中形同虚设。底层合约是否开源、国库是否采用多签管理、系统开关掌握在谁手中,这些信息均不透明。规则随时可能为少数控制者利益而改变,参与者实际上是在与看不见的对手进行一场不公平的牌局。 古兰协议最值得深思之处,在于其机制为何必须如此复杂。如果规则简化为“投入USDT每日返现3%,来源是后人资金”,稍有常识的人都会迅速远离。但当国库债券、Rebase、AI驱动等五层术语交织在一起时,复杂的机制不再承担经济功能,其唯一任务就是制造认知门槛,让投资者把“不理解”误认为“深度”。Olympus DAO的崩塌已经证明,当卖出成为理性选择时,博弈会瞬间坍塌。古兰协议叠加更激进的层级分润,等于将坍塌的触发条件提前到了新资金流入减速的那一刻。 综上所述,古兰协议的生命周期不取决于技术创新或生态建设,只取决于一个数学变量:新增本金的增速能否覆盖存量Rebase的复利账单。当运转完全依赖后来者,而设计者又刻意隐藏身份时,每一个参与者都在承担巨大的不确定性。经典里说,不义之财如同饮海水,越饮越渴。高息叙事本质上是在出售不劳而获的确定性,而这种确定性一旦被承诺,就不再是收益,而是一种由最后一个相信它的人全额支付的成本。在链上世界,机制越复杂,越应追问资金流向的本质,若终点指向的不是生产性活动,而是下一批入场者的本金,无论外壳如何华丽,其庞氏骗局的本质已定。